- 법인세법 제116조, 같은 법 시행령 제158조
- 법인은 사업과 관련된 거래의 증명서류를 신고기한이 지난 날부터 5년간 보관하고, 사업자에게 대가를 지급할 때는 신용카드 매출전표, 현금영수증, 세금계산서, 계산서 가운데 하나를 받아야 합니다. 건당 거래금액(부가가치세 포함)이 3만 원 이하이면 이 의무가 적용되지 않습니다.
- 소득세법 제160조의2, 같은 법 시행령 제208조의2
- 개인사업자도 같습니다. 필요경비 증명서류를 5년간 보관하고, 거래건당 3만 원(부가가치세 포함)을 넘으면 계산서·세금계산서·신용카드매출전표·현금영수증을 받아야 합니다.
- 법인세법 제75조의5, 소득세법 제81조의6
- 위 증명서류를 받지 않았거나 사실과 다르게 받은 금액의 2%가 가산세입니다. 소득세법은 신규 사업자, 직전 과세기간 수입금액 4,800만 원 미만 사업자 같은 소규모사업자를 대상에서 뺍니다.
- 소득세법 제70조 제4항 제5호, 제81조, 시행령 제132조·제147조
- 개인사업자(소규모사업자 제외)가 거래건당 3만 원을 넘는 거래를 적격증빙이 아닌 영수증으로 받았다면 종합소득세 신고 때 영수증 수취명세서를 내야 합니다. 내지 않았거나 거래처 상호·사업자등록번호·거래일·금액이 빠져 거래를 확인할 수 없으면 그 금액의 1%가 가산세입니다.
- 법인세법 제25조 제2항, 같은 법 시행령 제41조
- 한 차례 접대에 3만 원(경조금은 20만 원)을 넘게 쓴 기업업무추진비는 신용카드·현금영수증이나 세금계산서·계산서를 갖추지 않으면 손금에 넣지 않습니다. 개인사업자는 소득세법 제35조와 같은 법 시행령 제83조에 같은 금액이 있습니다.
- 부가가치세법 제36조, 같은 법 시행령 제73조
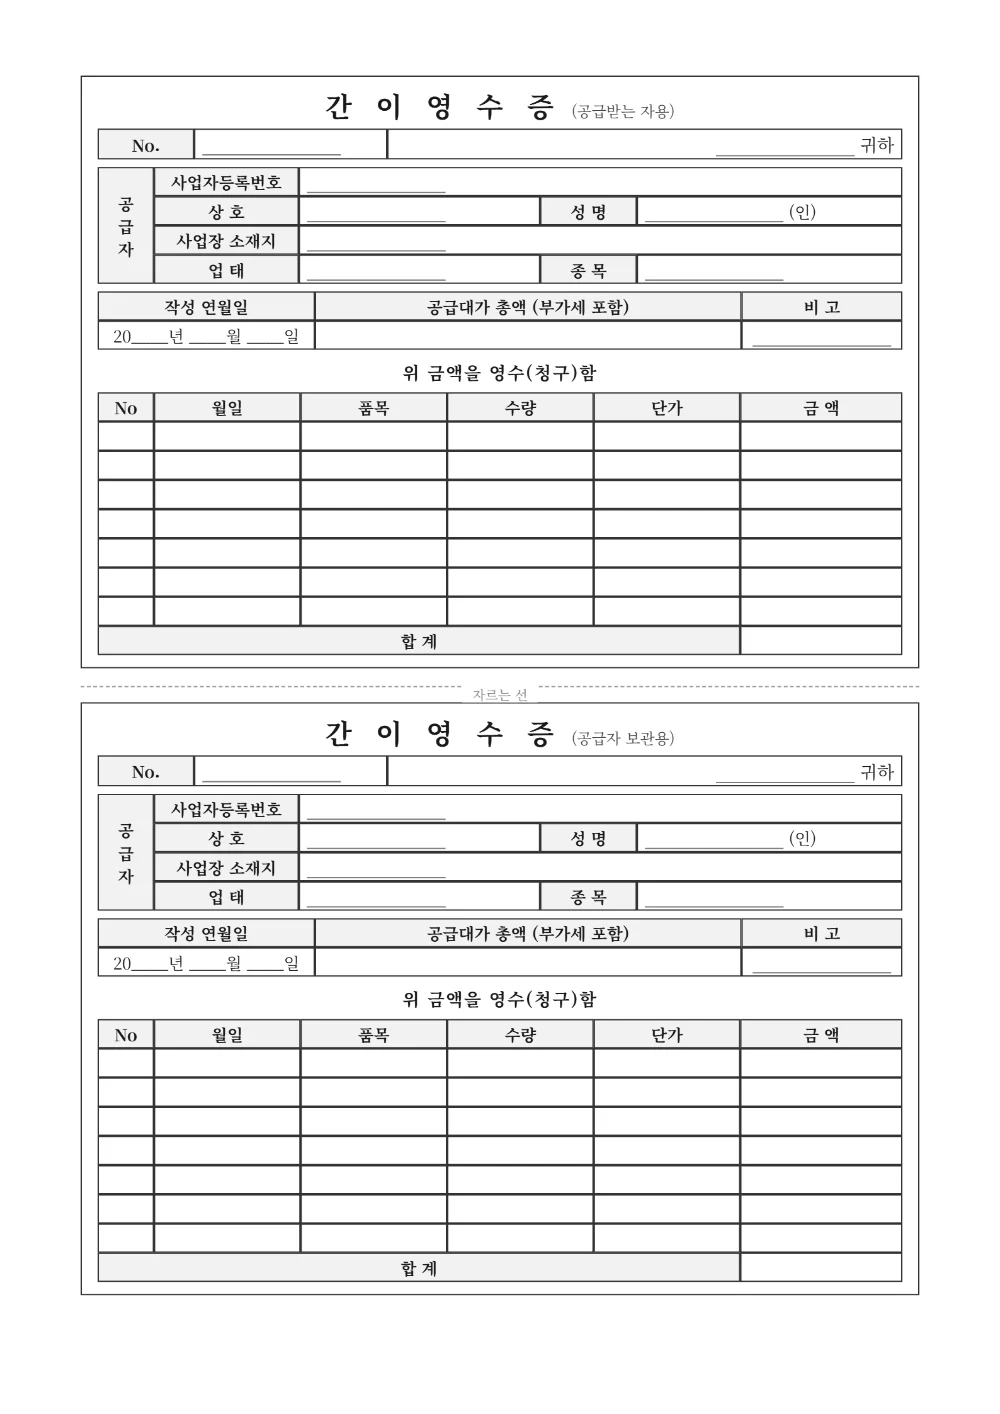
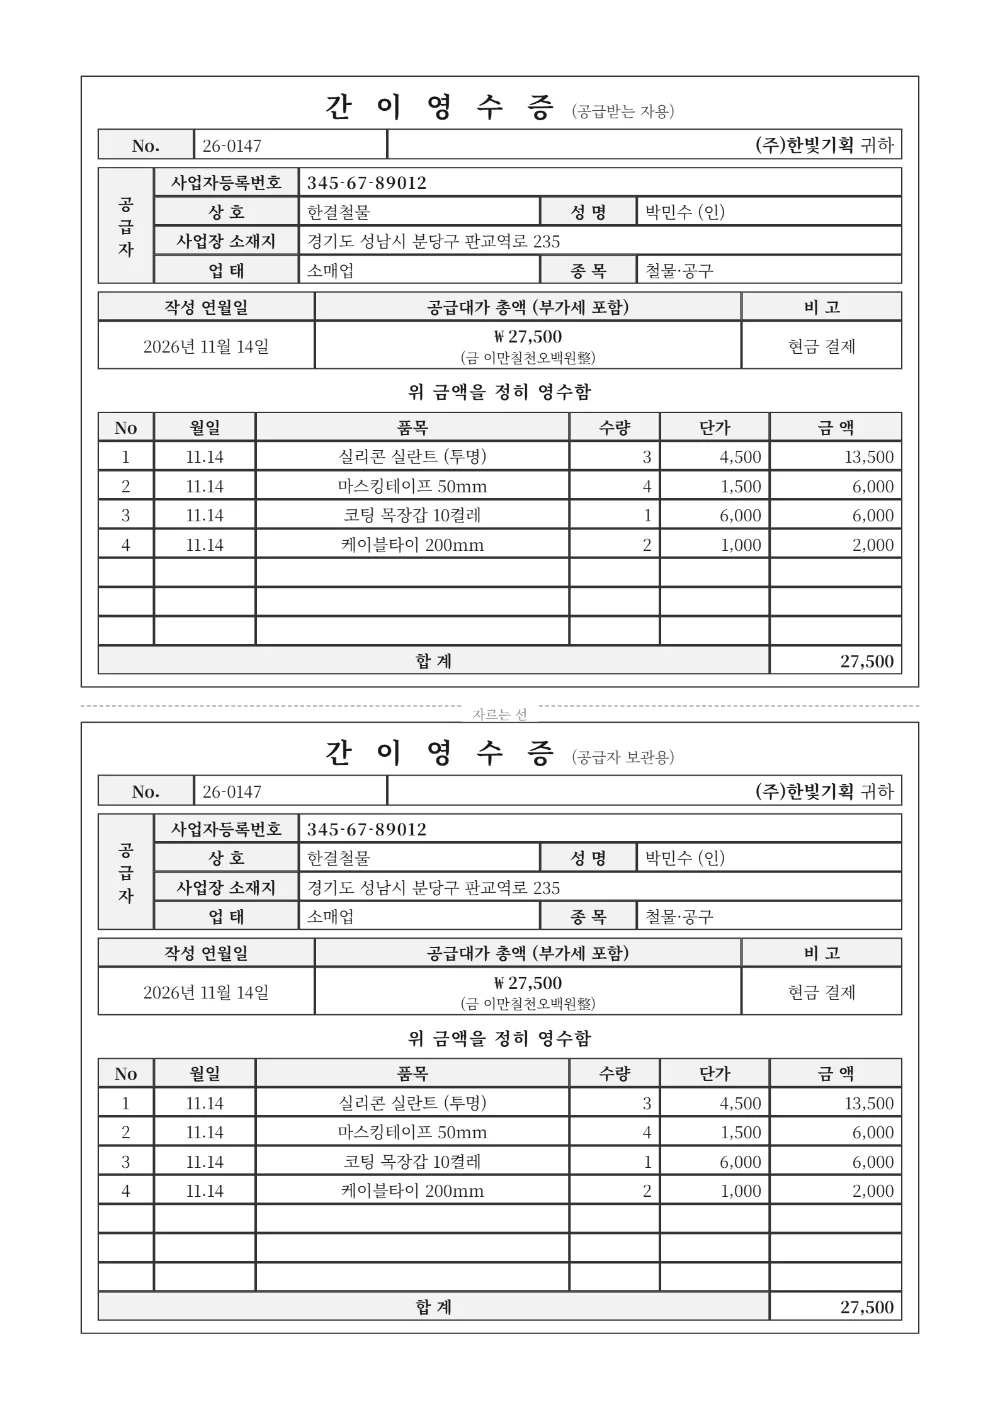
- 소매업, 음식점업, 숙박업처럼 주로 소비자를 상대하는 사업자와 직전 연도 공급대가 4,800만 원 미만 간이과세자는 세금계산서 대신 영수증을 발급합니다.
 다서식